支払い
大人の矯正、医療費控除は認められる? 申告前に確認する条件・診断書・費目別の対象範囲|子どもとの違い
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)を掲載する場合があります。掲載順はおすすめ順位ではありません。
この記事は、国税庁の公開情報をもとにした一般的な情報です。あなたの矯正が対象になるかどうかの最終判断は、歯科医師の診断内容と税務署の確認によります。
この記事の結論
- 大人の矯正も、年齢と目的から治療として必要と認められれば医療費控除の対象になりえます。就職や結婚に備えるなど、見た目のための矯正は対象外です。
- 認められる範囲は装置代だけではありません。検査料・調整料・保定装置・電車やバスの通院費も、治療の一部なら合計に入れられる可能性があります。
- 控除は「その年の1月1日〜12月31日に実際に払った額」で計算します。年内に何を払い終えるかで、戻る額が数万円変わることがあります。
医療費控除の基本(対象・対象外の全体像)は「歯列矯正は医療費控除の対象?」にまとめています。この記事では、大人が自分の矯正について判断するときの材料と、費目ごとの線引き、年末までにやることに絞ります。
大人の矯正で医療費控除が認められるのはどんなとき?
国税庁は質疑応答事例で、歯並びの矯正費用が対象になるのは、受ける人の年齢や矯正の目的などからみて「社会通念上歯列矯正が必要と認められる場合」と示しています。例として挙がっているのは、発育段階にある子どもの成長を阻害しないようにするための不正咬合の矯正です。容姿を美化する目的や容貌を変える目的の矯正費用は対象になりません。
そのうえで同じ事例は、将来の就職や結婚を考えて歯並びを矯正するケースを、一般に容姿の美化・容貌の変更が目的と認められるとして対象外と回答しています。
ここから分かるのは、大人の場合は「何歳だから対象外」という線ではなく、目的が見た目の改善か、かみ合わせなどの治療かが分かれ目になる、ということです。国税庁は大人について症状名を挙げた具体例を出していません。そのため、次の3点を自分で確かめておくのが現実的です。
| 確認すること | 確認先 | 対象になりうる方向 | 対象外になりやすい方向 |
|---|---|---|---|
| 矯正の目的 | 歯科医師の説明・診断 | かみ合わせや咀嚼など機能の問題を治す | 見た目を整える、印象をよくする |
| 治療の中身 | 治療計画書・見積書 | 歯科医師による診療・治療の対価 | 治療と関係のない美容的なメニュー |
| 費用の水準 | 見積書・領収書 | 症状に応じて一般的な水準 | 一般的な水準を大きく超える特殊なもの |
同じマウスピース矯正でも、ワイヤーかマウスピースかという装置の種類で決まるわけではありません。判断がつかないときは、申告前に税務署に相談するのが確実です。
子どもの矯正は医療費控除の対象になる?
子どもの矯正は、国税庁が例として挙げている「発育段階の子どもの成長を妨げないための不正咬合の矯正」に当たる場合、対象になります。生計を一にする家族の医療費は、実際に支払った親がまとめて申告できます。子どもの矯正の費用相場や一期・二期治療の違いは「子どものマウスピース矯正の費用」をご覧ください。
| 子ども(発育期) | 大人 | |
|---|---|---|
| 国税庁の示し方 | 成長を妨げないための不正咬合の矯正が例として明示 | 大人向けの具体例はなし |
| 判断の中心 | 発育への影響 | 目的(機能の治療か、見た目か) |
| 対象外の典型 | 見た目を整える目的 | 就職・結婚に備える矯正など |
| 申告する人 | 支払った親(同一生計) | 支払った本人または同一生計の家族 |
大人の矯正の医療費控除に診断書は必要?
国税庁の歯の治療費・医療費控除のページには、診断書を提出しなければならないという記載はありません。申告では、領収書をもとに「医療費控除の明細書」を作って確定申告書に添付するのが基本です(領収書そのものは提出しませんが、申告期限から5年間は税務署から提示を求められることがあります)。
ただし大人の矯正は、目的によって対象かどうかが変わります。税務署から問い合わせがあったときに説明できるよう、次のような書類を手元に残しておくと安心です。
- 歯科医師が説明した診断内容が分かる書類(診断書、治療計画書など)
- 検査・診断の結果の説明資料
- 契約書・見積書・領収書(費目ごとの内訳が分かるもの)
診断書の発行に費用がかかる医院もあります。必要かどうかは、まず医院に「医療費控除の申告で目的を説明できる書類を出してもらえるか」を聞いてみるとよいでしょう。
マウスピース矯正の費用のうち、控除の対象になる範囲は?
マウスピース矯正の総額には、装置代のほかにいくつもの費目が含まれます(内訳の考え方は「マウスピース矯正の総額の内訳」で整理しています)。国税庁は費目ごとの一覧を出していないため、「歯科医師による診療・治療の対価か」「治療のために直接必要な費用か」という一般原則に当てはめて考えます。
| 費目 | 扱いの目安 | 確認ポイント |
|---|---|---|
| 治療費(装置代) | 治療目的なら対象になりうる | 目的の説明ができるか |
| 精密検査・診断料 | 治療の一環なら対象になりうる | 契約前の相談だけの料金か |
| 調整料・処置料(通院ごと) | 治療の対価なら対象になりうる | 払った年ごとに分けて集計 |
| 保定装置(リテーナー) | 矯正治療の一部なら対象になりうる | 総額に含むか別料金か |
| 抜歯・IPR・虫歯治療 | 歯科の治療なら対象になりうる | 別の領収書になっていないか |
| 電車・バスの通院費 | 対象 | 日付と金額をメモ |
| タクシー代 | 原則対象外(公共交通機関が使えない場合は対象) | 使った理由 |
| 自家用車のガソリン代・駐車場代 | 対象外 | — |
| デンタルローンの金利・手数料 | 対象外 | 治療費部分と分けて把握 |
| ホワイトニングなど見た目目的のメニュー | 対象外になりやすい | 矯正とセットでも別扱い |
見落としやすいのが保定装置と交通費です。保定装置は治療の終盤に別料金で払うことが多く、交通費は領収書が出ないため集計から漏れがちです。国税庁も、通院日と金額を記録しておくよう勧めています。
通院の交通費はいくらまで入れられる?
金額の上限は定められていませんが、対象になるのは通院のために通常必要な、実際にかかった電車・バスなどの運賃です。往復の運賃×通院回数で計算し、通院日・区間・金額を手帳や表に残しておきます。オンライン診療中心のプランは通院が少ない分、交通費の合計も小さくなります。
税率別に、控除額と戻る額はいくら?
ここでは大人の全体矯正を想定した仮定の数字で試算します(特定の医院の料金ではありません)。
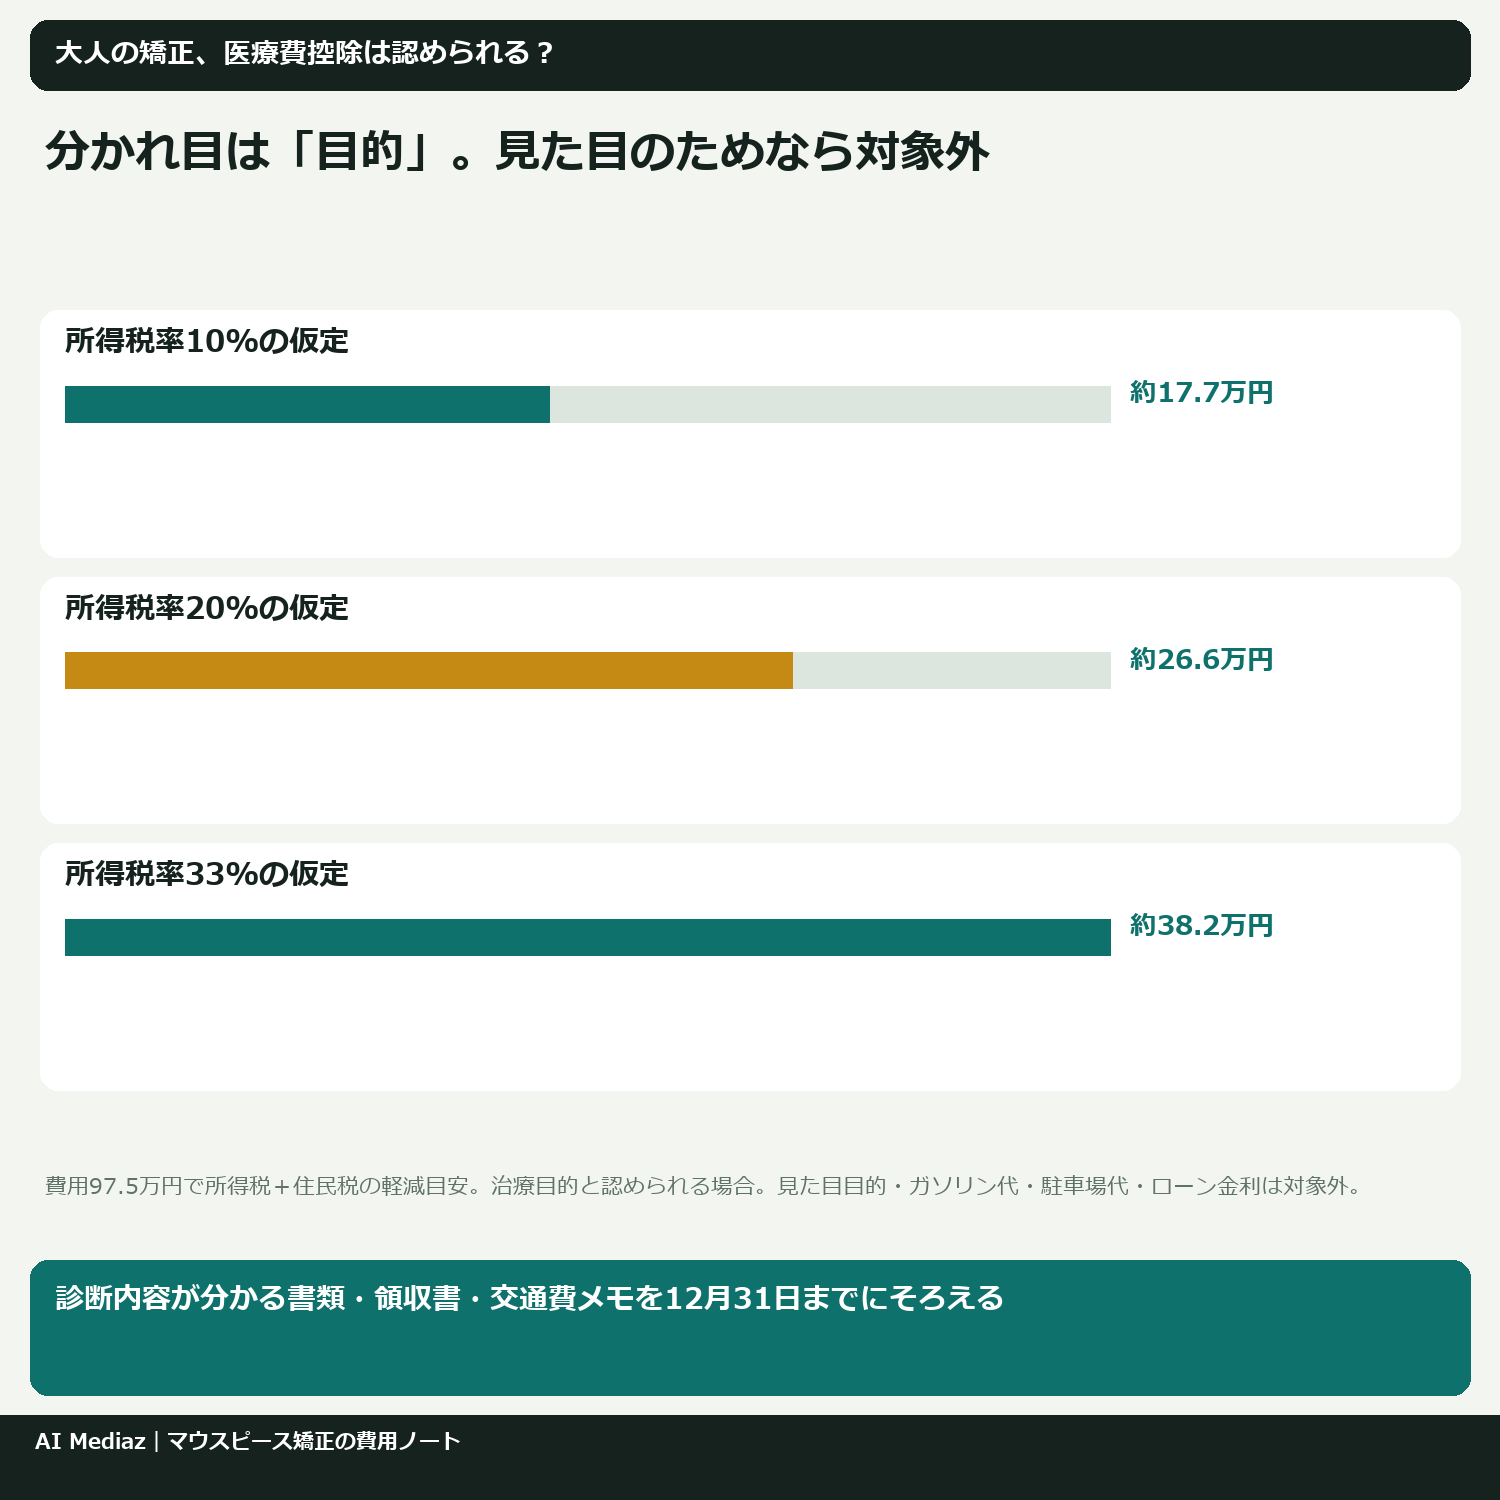
- 治療費80万円+精密検査5万円+調整料5,000円×12回(6万円)+保定装置5万円+電車・バス代 往復1,000円×15回(1.5万円)=合計97.5万円
- ほかの医療費や保険の補てんはなし、総所得金額等は200万円以上(差し引く額は10万円)
- 控除額=97.5万円−10万円=87.5万円(医療費控除の上限は200万円なので、この例では上限にかかりません)
- 所得税には2026年分の復興特別所得税(基準所得税額の2.1%)を含め、住民税は所得割の標準税率10%で計算
| 所得税の税率 | 所得税(復興特別所得税込み) | 住民税(10%) | 合計の目安 |
|---|---|---|---|
| 5% | 約4.5万円 | 約8.8万円 | 約13.2万円 |
| 10% | 約8.9万円 | 約8.8万円 | 約17.7万円 |
| 20% | 約17.9万円 | 約8.8万円 | 約26.6万円 |
| 23% | 約20.5万円 | 約8.8万円 | 約29.3万円 |
| 33% | 約29.5万円 | 約8.8万円 | 約38.2万円 |
| 40% | 約35.7万円 | 約8.8万円 | 約44.5万円 |
| 45% | 約40.2万円 | 約8.8万円 | 約49.0万円 |
所得税は確定申告で還付され、住民税は翌年度の税額が軽くなる形です。試算は「控除しても税率の区分が変わらない」前提です。控除で課税所得が下の区分にかかる場合や、納めた税額が少ない場合は、表より小さくなります。課税所得の金額ごとの早見表は「医療費控除はいくら戻る?」で確認できます。
入れ忘れると、どのくらい差が出る? 同じ仮定で、保定装置5万円と交通費1.5万円を集計し忘れると、控除額は81万円に下がります。戻る額の合計は、税率10%で約1.3万円、税率20%で約2.0万円少なくなります。
12月31日までに払うかどうかで変わる?
変わります。医療費控除はその年に実際に支払った額だけが対象で、治療が終わっていても未払い分はその年に入りません。そして、毎年10万円(総所得金額等が200万円未満なら総所得金額等の5%)が差し引かれるので、同じ総額でも2年に分かれると差し引かれる額も2回分になります。
同じ仮定で、年内に40万円、翌年に57.5万円払った場合、控除額は30万円+47.5万円=77.5万円です。年内にまとめた場合(87.5万円)より10万円少なく、戻る額の合計は税率10%で約2.0万円、税率20%で約3.0万円の差になります。
| 支払い方 | どの年の医療費になるか |
|---|---|
| 現金・振込の一括払い | 支払った日の年 |
| 院内分割・通院ごとの調整料 | それぞれ支払った年 |
| デンタルローン(信販会社の立替) | ローン契約が成立した年(金利・手数料は対象外) |
| 銀行などの借入金で支払い | 借りたお金で医院に支払った年 |
年末に駆け込みで払うときは、領収書の日付が12月31日までになっているかを必ず確認します。年末年始は休診の医院も多いため、早めに医院へ支払い方法を相談しましょう。ローンやカード分割の扱いは「デンタルローン・カード分割で払った矯正費、医療費控除はいつの年分?」で詳しく整理しています。
ただし、医療費控除のためだけに無理な一括払いをする必要はありません。家計や解約時の返金規定も含めて判断してください。
申告の前にやることは? チェックリスト
- 目的を確認する:歯科医師に、矯正の目的(機能の治療か)を説明してもらい、書類があればもらう
- 費目を洗い出す:治療費・検査料・調整料・保定装置・抜歯など、年内に払った領収書を集める
- 交通費をまとめる:通院日・区間・往復運賃を一覧にする
- 家族の医療費を合算する:同一生計の家族の医療費も合わせて10万円(総所得金額等200万円未満なら総所得金額等の5%)を超えるか確認
- セルフメディケーション税制と比べる:市販薬の購入費で使うセルフメディケーション税制とは選択制で、同じ年にどちらか一方しか使えない。矯正費が大きい年は通常の医療費控除のほうが有利になることが多い
- 12月31日までの支払いを確定する:年内に払う分の領収書の日付を確認
- 申告する:2026年分なら2027年2月16日〜3月15日の確定申告で「医療費控除の明細書」を添付(還付を受けるだけの申告なら、2027年1月1日から5年間提出できる)
PR(広告)
PR|プルチーノ歯科・矯正歯科(名古屋)
名古屋の医院を検討している方向けの広告です。他地域のグループ医院と同一条件とは限りません。適応・治療計画は歯科医師の診断で決まります。
治療内容・費用:自由診療のインビザラインによる歯列矯正。装置を1枚10日〜2週間で交換し、1日22時間以上装着する方法です。掲載治療費88万〜110万円(税込)、精密検査6万6,000円(税込)。調整・保定・追加治療の費用、標準治療期間・回数は契約前に医院で確認してください。掲載額は確定総額ではありません。
主なリスク・副作用:痛みや違和感、治療期間の延長、虫歯・歯周病、歯根吸収、歯肉退縮、後戻り、神経・顎関節の症状、装置の誤飲など。元の状態へ戻すことが難しい治療です。
装置について:医院は薬機法上未承認の装置を使用すると説明しています。米国アライン・テクノロジー社製で、日本法人を通じて入手。国内には承認済みの別の矯正装置もあります。医院の海外情報欄には米国FDAの認証に関する説明がありますが、安全性情報の記載時点が古いため、現在の情報を医院で確認してください。副作用被害救済制度の対象外になる場合があります。
治療内容・費用・リスクの公式説明と医院への問い合わせ(確認日:2026年10月26日)
よくある質問
Q. 大人のマウスピース矯正は、医療費控除の対象外ですか? A. 一律に対象外ではありません。年齢と目的から治療として必要と認められれば対象になりえます。見た目を整える目的なら対象外です。装置がマウスピースかワイヤーかでは決まりません。
Q. 診断書がないと医療費控除は受けられませんか? A. 国税庁のページに診断書の提出義務は書かれていません。申告は明細書の添付が基本です。ただ、大人の矯正は目的の説明が求められることがあるため、診断内容が分かる書類を残しておくと安心です。
Q. 矯正中の調整料は毎年申告できますか? A. 調整料は払った年の医療費になります。その年のほかの医療費と合わせて10万円(総所得金額等が200万円未満なら総所得金額等の5%)を超えれば、その年に申告できます。
Q. 保定装置(リテーナー)の費用も入れていいですか? A. 矯正治療の一部として歯科医院に支払ったものであれば、対象になりうると考えられます。別料金の場合は、払った年の医療費として集計します。迷ったら税務署に確認してください。
Q. 自家用車で通院したガソリン代は入れられますか? A. 入れられません。駐車場代も対象外です。電車・バスの運賃は対象です。
Q. 去年払った矯正費を申告し忘れました。まだ間に合いますか? A. 還付を受けるための申告は、その年の翌年1月1日から5年間提出できます。
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。