支払い
マウスピース矯正の医療費控除はいくら戻る? 30万・60万・90万円を所得別に試算|所得税+住民税
公開:2026-10-31 / 原稿確認:2026年10月31日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。
この記事は国税庁・総務省などの公開情報をもとにした一般的な説明です。個別の税務判断や診断の代わりにはなりません。
この記事の結論
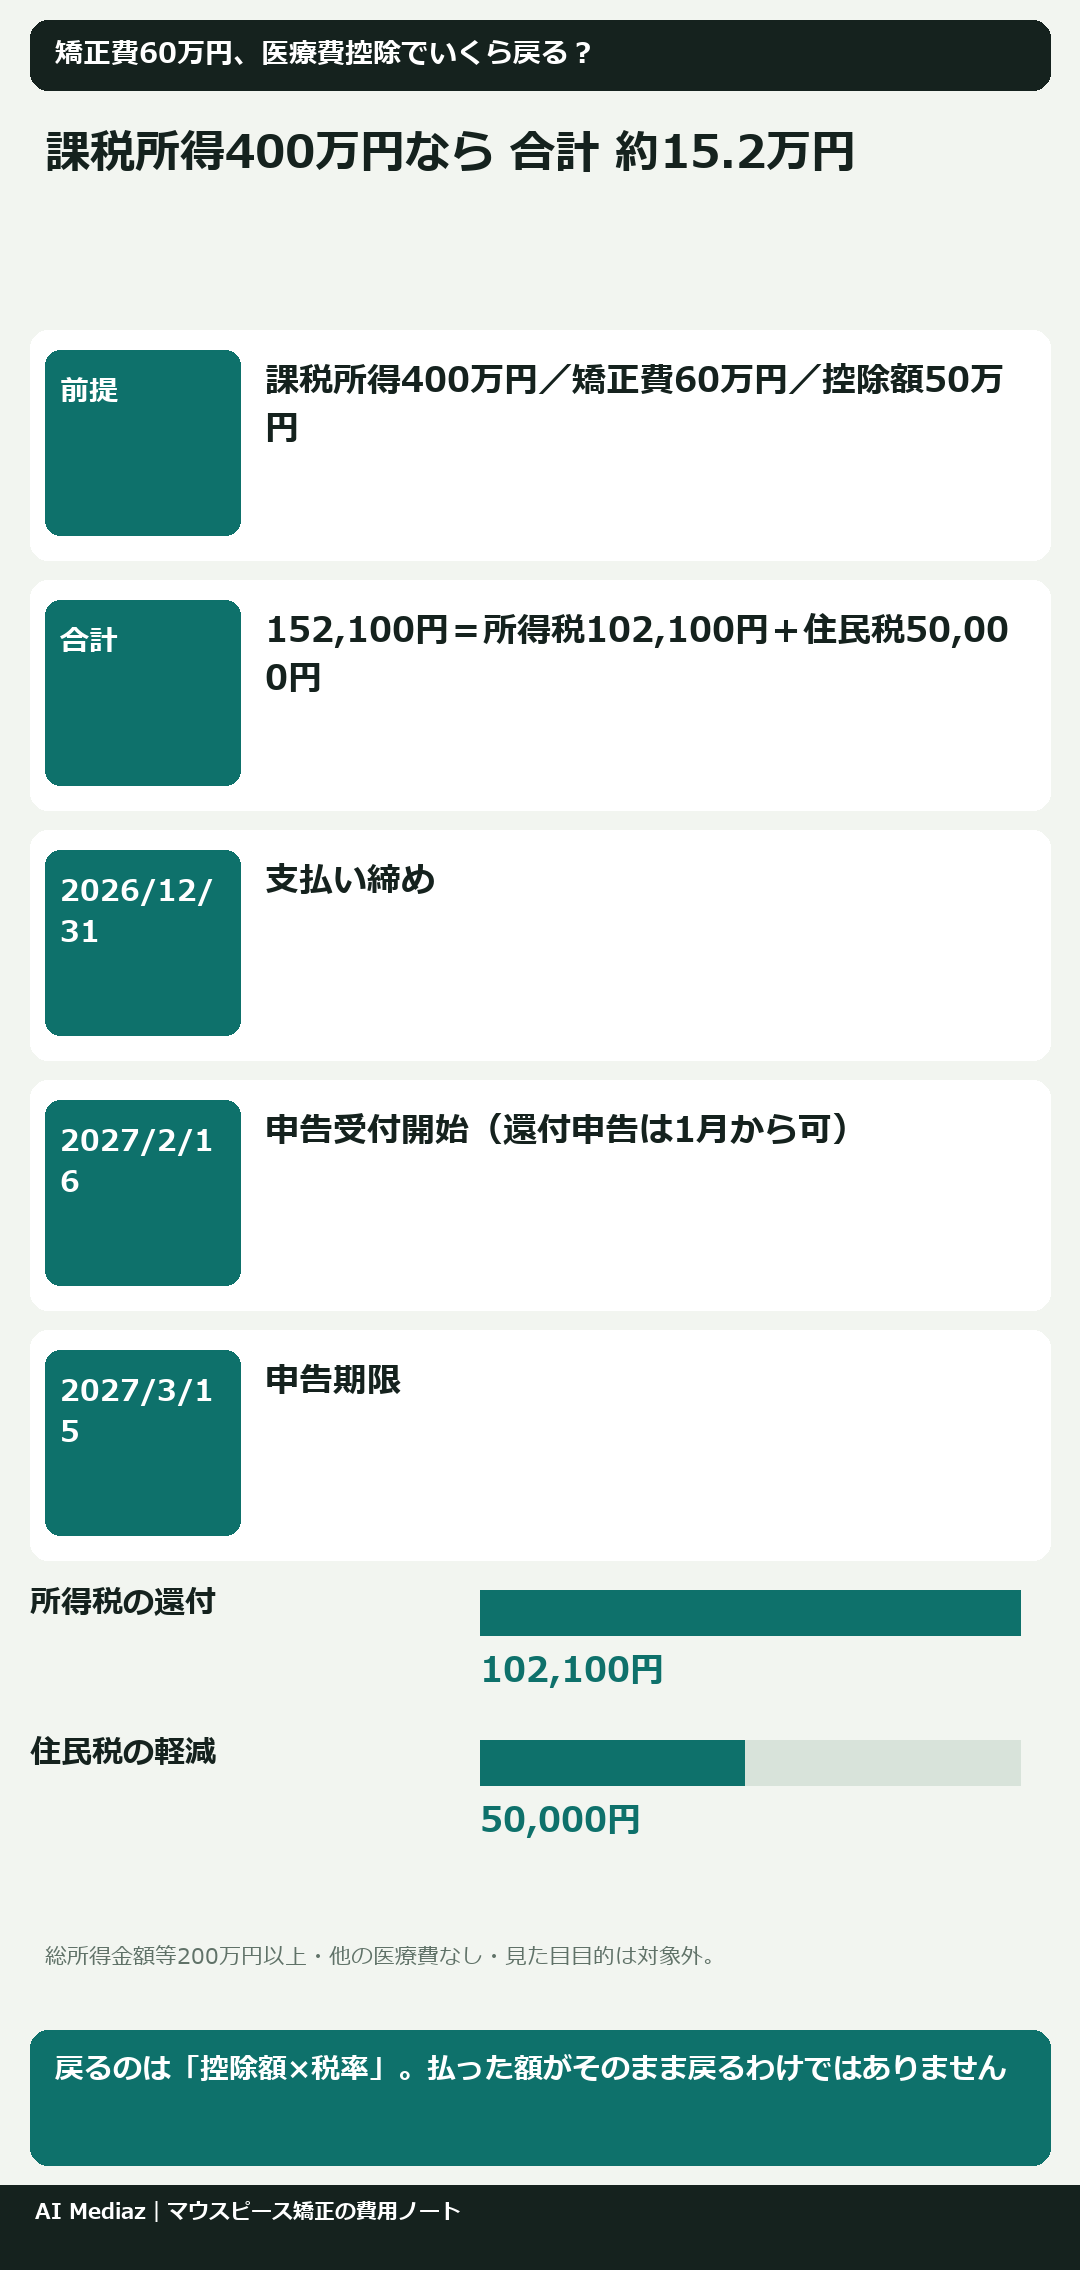
- 戻る額は「控除額×税率」です。矯正費60万円(控除額50万円)なら、課税所得400万円の人で所得税の還付が約10.2万円、翌年度の住民税の軽減が約5万円、合計で約15.2万円が目安です。
- 見た目を整えるための矯正は対象外です。かみ合わせの治療など、治療として必要な矯正かどうかが分かれ目になります。
- 2026年中に払った分は、2027年2月16日〜3月15日の確定申告で申告します(還付だけなら1月から提出できます)。
マウスピース矯正の医療費控除でいくら戻る? 早見表
まず結論の表です。2026年中に矯正費を払い、ほかに医療費や保険の補てんがない人を想定し、所得税(復興特別所得税を含む)の還付と、住民税(標準税率10%で近似)の軽減を分けて計算しました。
| 課税所得 | 矯正費30万円(控除20万円) | 矯正費60万円(控除50万円) | 矯正費90万円(控除80万円) |
|---|---|---|---|
| 150万円 | 約3.0万円(所得税1.0万+住民税2.0万) | 約7.6万円(2.6万+5.0万) | 約12.1万円(4.1万+8.0万) |
| 250万円 | 約4.1万円(2.1万+2.0万) | 約10.1万円(5.1万+5.0万) | 約14.9万円(6.9万+8.0万) |
| 400万円 | 約6.1万円(4.1万+2.0万) | 約15.2万円(10.2万+5.0万) | 約23.3万円(15.3万+8.0万) |
| 600万円 | 約6.1万円(4.1万+2.0万) | 約15.2万円(10.2万+5.0万) | 約24.3万円(16.3万+8.0万) |
| 800万円 | 約6.7万円(4.7万+2.0万) | 約16.7万円(11.7万+5.0万) | 約26.8万円(18.8万+8.0万) |
※「課税所得」は所得税の課税される所得金額(収入から給与所得控除・社会保険料控除・基礎控除などを引いた後の金額)です。年収ではありません。会社員なら源泉徴収票の金額から確かめるか、税務署・税理士に確認してください。 ※総所得金額等が200万円以上で、足切り額を10万円とした場合の試算です。住民税は控除額の10%(所得割の標準税率)で近似しています。自治体が標準と異なる税率を定めている場合もあります。実際の額は他の控除や端数処理で少し変わります。
表から分かるのは次の3点です。
- 払った額がそのまま戻るわけではありません。 戻るのは「控除額(払った額−10万円)」に税率をかけた分です。
- 住民税の軽減は所得にかかわらずほぼ控除額の10%です。差がつくのは所得税の部分です。
- 課税所得400万円と600万円で矯正費30万・60万円の数字が同じなのは、控除後もどちらも所得税率20%の区分に収まるためです。矯正費90万円の列だけ差が出るのは、400万円の人は控除で一部が10%の区分に下がるからです。
戻る額はどう計算する? 3ステップ
自分の数字で確かめたい人向けに、計算の順番をまとめます。
ステップ1:医療費控除の額を出す 控除額=(その年に実際に払った医療費−保険などで補てんされた額)−10万円。総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引きます。上限は200万円です。
ステップ2:所得税の還付額を出す 控除額に、自分の所得税率(5%・10%・20%・23%・33%・40%・45%のどれか)をかけ、さらに復興特別所得税(2026年分は基準所得税額の2.1%)の分として1.021倍します。控除で税率の区分をまたぐときは、区分ごとに分けて計算します(表はこの方法で計算しています)。
ステップ3:住民税の軽減額を出す 住民税の所得割の標準税率は10%(道府県民税4%・市町村民税6%)なので、控除額×10%がおおよその目安です(近似値です)。住民税は前年の所得で計算されるため、2026年分の控除は2027年度分の住民税に反映されます。お金が振り込まれるのではなく、住民税の額が少なくなる形です。
| 所得税の課税所得 | 所得税率 | 控除10万円あたりの所得税還付(目安) |
|---|---|---|
| 195万円未満 | 5% | 約5,100円 |
| 195万〜330万円未満 | 10% | 約1万200円 |
| 330万〜695万円未満 | 20% | 約2万400円 |
| 695万〜900万円未満 | 23% | 約2万3,500円 |
| 900万〜1,800万円未満 | 33% | 約3万3,700円 |
これに住民税の約1万円(10万円×10%)を足すと、控除10万円あたりの合計の目安になります。
所得が低い人は足切りが10万円より小さくなる?
なります。総所得金額等が200万円未満なら、足切りは「総所得金額等×5%」です。たとえば総所得金額等150万円の人は足切りが7万5,000円なので、矯正費30万円なら控除額は22万5,000円になります。ただし、所得税がもともと少ない人は還付額にも上限があります(その年に源泉徴収などで納めた所得税より多くは戻りません。住民税も、もとの税額より多くは減りません)。
マウスピース矯正は医療費控除の対象になる? ならない?
戻る額を考える前に、そもそも対象かどうかの確認が必要です。国税庁の考え方を自分の言葉でまとめると次のとおりです。
| ケース | 医療費控除 | 根拠の考え方 |
|---|---|---|
| 発育途中の子どもの成長を妨げないための不正咬合の矯正 | 対象になりうる | 年齢・目的から見て社会通念上必要と認められる |
| かみ合わせなど機能の問題を治療する矯正 | 対象になりうる | 目的が治療であること |
| 歯並びの見た目を整えるための矯正 | 対象外 | 容姿を美しくする目的の費用は除かれる |
| 就職・結婚を前に見た目を整える矯正 | 対象外 | 国税庁の質疑応答で美化目的の例として示されている |
大人のマウスピース矯正は、目的によって分かれます。歯科医師から「かみ合わせの治療として必要」と説明されているなら、その内容が分かる書類(診断書など)を残しておくと、税務署に聞かれたときの説明に使えます。迷う場合は、申告前に税務署へ確認してください。対象・対象外の詳しい整理は「歯列矯正は医療費控除の対象? 対象になる場合・ならない場合」にまとめています。
デンタルローン・分割払いの矯正費はどの年分になる?
戻る額は「その年に払った額」で決まるため、支払い方で年ごとの控除額が変わります。
| 支払い方 | 医療費控除に入れる年 | 注意点 |
|---|---|---|
| 一括払い | 支払った年 | 最もシンプル |
| 医院への分割(院内分割) | 各年に実際に払った額をその年に | 未払い分はその年の対象外 |
| デンタルローン(信販会社の立替) | 信販会社が立て替えた年(ローン契約が成立した年)に立替額の全額 | 金利・手数料は対象外 |
| 自分で借りたお金で支払い | 医院に支払った年 | 借入の利子の扱いは税務署に確認 |
| クレジットカード払い | 国税庁No.1128は見出しで「クレジット」に触れるが、本文の説明は歯科ローンのみ | 計上年は税務署に確認 |
ここで注意したいのが、院内分割で年をまたぐと、10万円の足切りを2回引かれることです。たとえば60万円を2026年に20万円、2027年に40万円払うと、控除額は10万円+30万円=40万円。一方、2026年にデンタルローンで60万円を立て替えてもらえば、2026年分の控除額は50万円です。ただしデンタルローンは金利がかかるため、戻る税額だけで選ぶと総支払額が増えることがあります。支払い方別の詳しい計算は「デンタルローン・カード分割で払った矯正費、医療費控除はいつの年分?」、金利の考え方は「デンタルローンの金利と審査」をご覧ください。
確定申告はいつ・どうする? 2027年の手順
2026年1月1日〜12月31日に払った矯正費は、2026年分として申告します。
| 日付 | やること |
|---|---|
| 2026年12月31日 | 2026年分に入る支払いの締め。年内に払うか翌年にするかで、どちらの年分になるかが変わる |
| 2027年1月〜 | 還付申告(税金を返してもらうだけの申告)は、2月15日以前でも提出できる |
| 2027年2月16日(火) | 税務署の窓口での相談・申告書受付の開始 |
| 2027年3月15日(月) | 2026年分の申告期限 |
申告前のチェックリスト
- [ ] 矯正の目的が治療か(見た目目的なら対象外)。迷うなら歯科医師の説明内容をメモ・書類で残す
- [ ] 2026年中に実際に払った額を、領収書・ローン契約書・信販会社の書類で確かめた
- [ ] 同じ年の家族の医療費(生計を一にする配偶者・子など)も合計した
- [ ] 保険などで補てんされた額があれば差し引いた
- [ ] 「医療費控除の明細書」を作った(医療費通知があれば添付で簡略化できる)
- [ ] 領収書などは、申告期限から5年間は税務署に求められたら出せるよう保管する
会社員は年末調整で医療費控除を受けられないため、確定申告が必要です。所得税の確定申告をすれば、住民税の申告は別にしなくてよいのが一般的です(お住まいの市区町村で確認してください)。
申告し忘れたら、あとからでも戻る?
還付申告は、対象の年の翌年1月1日から5年間できます。2026年分なら2031年12月31日までが目安です。ただし、早く出すほど早く戻ります。
PR|プルチーノ歯科・矯正歯科(名古屋)
PR|プルチーノ歯科・矯正歯科(名古屋)
名古屋の医院を検討している方向けの広告です。他地域のグループ医院と同一条件とは限りません。適応・治療計画は歯科医師の診断で決まります。
治療内容・費用:自由診療のインビザラインによる歯列矯正。装置を1枚10日〜2週間で交換し、1日22時間以上装着する方法です。掲載治療費88万〜110万円(税込)、精密検査6万6,000円(税込)。調整・保定・追加治療の費用、標準治療期間・回数は契約前に医院で確認してください。掲載額は確定総額ではありません。
主なリスク・副作用:痛みや違和感、治療期間の延長、虫歯・歯周病、歯根吸収、歯肉退縮、後戻り、神経・顎関節の症状、装置の誤飲など。元の状態へ戻すことが難しい治療です。
装置について:医院は薬機法上未承認の装置を使用すると説明しています。米国アライン・テクノロジー社製で、日本法人を通じて入手。国内には承認済みの別の矯正装置もあります。医院の海外情報欄には米国FDAの認証に関する説明がありますが、安全性情報の記載時点が古いため、現在の情報を医院で確認してください。副作用被害救済制度の対象外になる場合があります。
治療内容・費用・リスクの公式説明と医院への問い合わせ(確認日:2026年10月26日)
広告リンクを経由した申込み等により、当サイトに報酬が発生する場合があります。条件は公式ページで確認してください。
名古屋市南区(イオンモール新瑞橋1F)の歯科医院です。公式ページでは、インビザラインの治療費を税込88万円〜110万円(難易度により異なる、審査診断あり)と案内しています。同じページの別の欄には税込33万円からの表記もあるため、正確な料金は医院に確認してください。精密検査費(税込6万6,000円)などが別にかかる場合があり、各種デンタルローンとクレジットカードに対応しています。
主なリスクとして、公式ページでは装着初期の痛みや不快感、歯の動きの個人差による期間の延長、むし歯・歯周病のリスク、まれに歯根吸収や歯ぐきの退縮、保定装置を使わない場合の後戻りなどが挙げられています。医療費控除の対象になるかは治療の目的によるため、医院の説明を受けたうえで税務署に確認してください。他地域のグループ医院と同じ条件とは限りません。
よくある質問
Q1. マウスピース矯正の医療費控除で、払った額の何割くらい戻りますか? 控除額に税率をかけた分なので、払った額の一部です。課税所得400万円・矯正費60万円の試算では約15.2万円で、払った額の約25%でした。所得や矯正費で変わるので、上の早見表で近い行を見てください。
Q2. 住民税はいつ、どうやって安くなりますか? 住民税は前年の所得で計算されるため、2026年分の医療費控除は2027年度分の住民税に反映されます。振り込みではなく、天引きや納付書の額が少なくなる形です。
Q3. 大人のマウスピース矯正でも医療費控除を受けられますか? 目的によります。見た目を整えるための矯正は対象外で、かみ合わせの治療など治療として必要な矯正なら対象になりえます。判断に迷う場合は、歯科医師の説明内容を確認したうえで税務署に相談してください。
Q4. デンタルローンの金利も医療費控除に入れられますか? 入れられません。国税庁は、信販会社が立て替えた治療費は対象としつつ、ローンの金利や手数料相当分は対象外としています。
Q5. 2027年3月15日を過ぎたら、もう戻りませんか? 還付申告は翌年1月1日から5年間できるため、期限後でも申告できます。ただ、手続きは早めに済ませるのがおすすめです。
Q6. 夫婦のどちらで申告するのが得ですか? 生計を一にする家族の医療費は、実際に払った人がまとめて申告できます。所得税率が高い人のほうが戻る額は大きくなりやすいですが、実際に誰が払ったかが前提です。迷う場合は税務署や税理士に確認してください。
まとめ:自分の金額を確かめる順番
- 矯正の目的が治療かどうかを確認する
- 2026年中に実際に払った額を集計する(ローンは立替の年、院内分割は払った年)
- 早見表で自分の課税所得に近い行を見て、戻る額の目安をつかむ
- 2027年1月以降に還付申告、遅くとも3月15日までに申告する
矯正全体の総額は「総額の計算ツール」で確かめられます。
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁 タックスアンサーNo.1120 医療費を支払ったとき(医療費控除)
- 国税庁 タックスアンサーNo.1128 医療費控除の対象となる歯の治療費の具体例
- 国税庁 質疑応答事例「歯列を矯正するための費用」
- 国税庁 質疑応答事例「未払の医療費」
- 国税庁 質疑応答事例「借入金で支払った医療費」
- 国税庁 タックスアンサーNo.2260 所得税の税率
- 国税庁 タックスアンサーNo.2030 還付申告
- 国税庁 暮らしの税情報「申告と納税」(令和8年分の申告期限・受付開始日)
- 国税庁 主な国税の納期限(法定納期限)及び振替日
- 総務省 個人住民税(所得割の標準税率・前年所得課税)
- 世田谷区 医療費控除について(住民税の医療費控除の計算式)
- 港区 住民税の申告が必要な人(確定申告をした人は申告不要)
- プルチーノ歯科・矯正歯科 インビザライン(PR節の料金・リスク)