支払い
デンタルローンの金利と審査|クレジット分割との違い
※この記事にはアフィリエイト広告(成果報酬型広告)を含む場合があります。確認日:2026年10月27日
この記事は一般的な情報で、診断や治療の判断の代わりにはなりません。お金の契約の条件は、各ローン会社・カード会社・歯科医院で確認してください。
結論
- デンタルローンは歯科治療の費用だけに使える分割払いです。審査があり、金利は会社や審査の結果で決まります。カード会社の解説でも目安の幅はまちまちです。
- 歯科医院が独自に用意する分割(院内分割)は、手数料がかからない場合がありますが、用意していない医院もあります。
- クレジットカードの分割は手持ちのカードで使える反面、利用枠の範囲内に限られ、3回以上の分割には手数料がかかります。比べるときは実質年率と支払総額を見ます。
3つの払い方の違い
| デンタルローン | 医院独自の分割(院内分割) | クレジットカード分割 | |
|---|---|---|---|
| 契約の相手 | 信販会社や銀行など(歯科医院が窓口のことが多い) | 歯科医院 | カード会社 |
| 使いみち | 歯科治療の費用だけ | その医院の治療費 | 制限なし(医院がカードに対応していれば) |
| 審査 | あり | 医院による | 持っているカードなら新たな審査なし |
| 手数料 | 金利がかかる | かからない場合がある | 3回以上の分割・リボ払いはかかる |
| 注意点 | 原則1回限りで追加の借り入れはできない。治療開始後の追加費用は対象外のことが多い | 対応していない医院もある | 利用枠の範囲内に限られる |
表は、三井住友カード・三菱UFJニコス・JCBの解説ページの内容を整理したものです。医療費控除の扱いや手続きは、どの払い方でも領収書・契約書の保存が大切です。
金利の目安は資料によって幅がある
| 資料 | 書かれている目安 |
|---|---|
| JCBの解説ページ | デンタルローンの金利は2.50〜13.50%程度(ページ内の表では2.70〜13.50%) |
| 三井住友カードの解説ページ | デンタルローンは年5.0%前後(別の箇所では年4.0〜8.0%程)。カードの分割払い手数料は年15.0%程度 |
| 三菱UFJニコスの解説ページ | デンタルローンは一般的に3〜8%前後。返済期間は数か月〜数年が多く、一部では最長10年程度 |
上の表は、カード会社が一般向けに書いた解説ページの目安で、個別のデンタルローン商品の条件ではありません。歯科医院の窓口で案内される信販会社(ジャックス・オリコ・アプラスなど)のデンタルローンについては、この記事の確認日(2026年10月27日)時点で、各社の公式サイトに一般向けの金利の表示を見つけられませんでした。利用する場合は、歯科医院の窓口や契約書面で、その会社の実質年率を確認してください。
このように目安は資料ごとに違い、同じページの中でも数字がそろっていないことがあります。実際の金利は審査のあとに決まります。自分の条件は、申し込み前の説明や契約書の「実質年率」「支払総額」で確かめましょう。
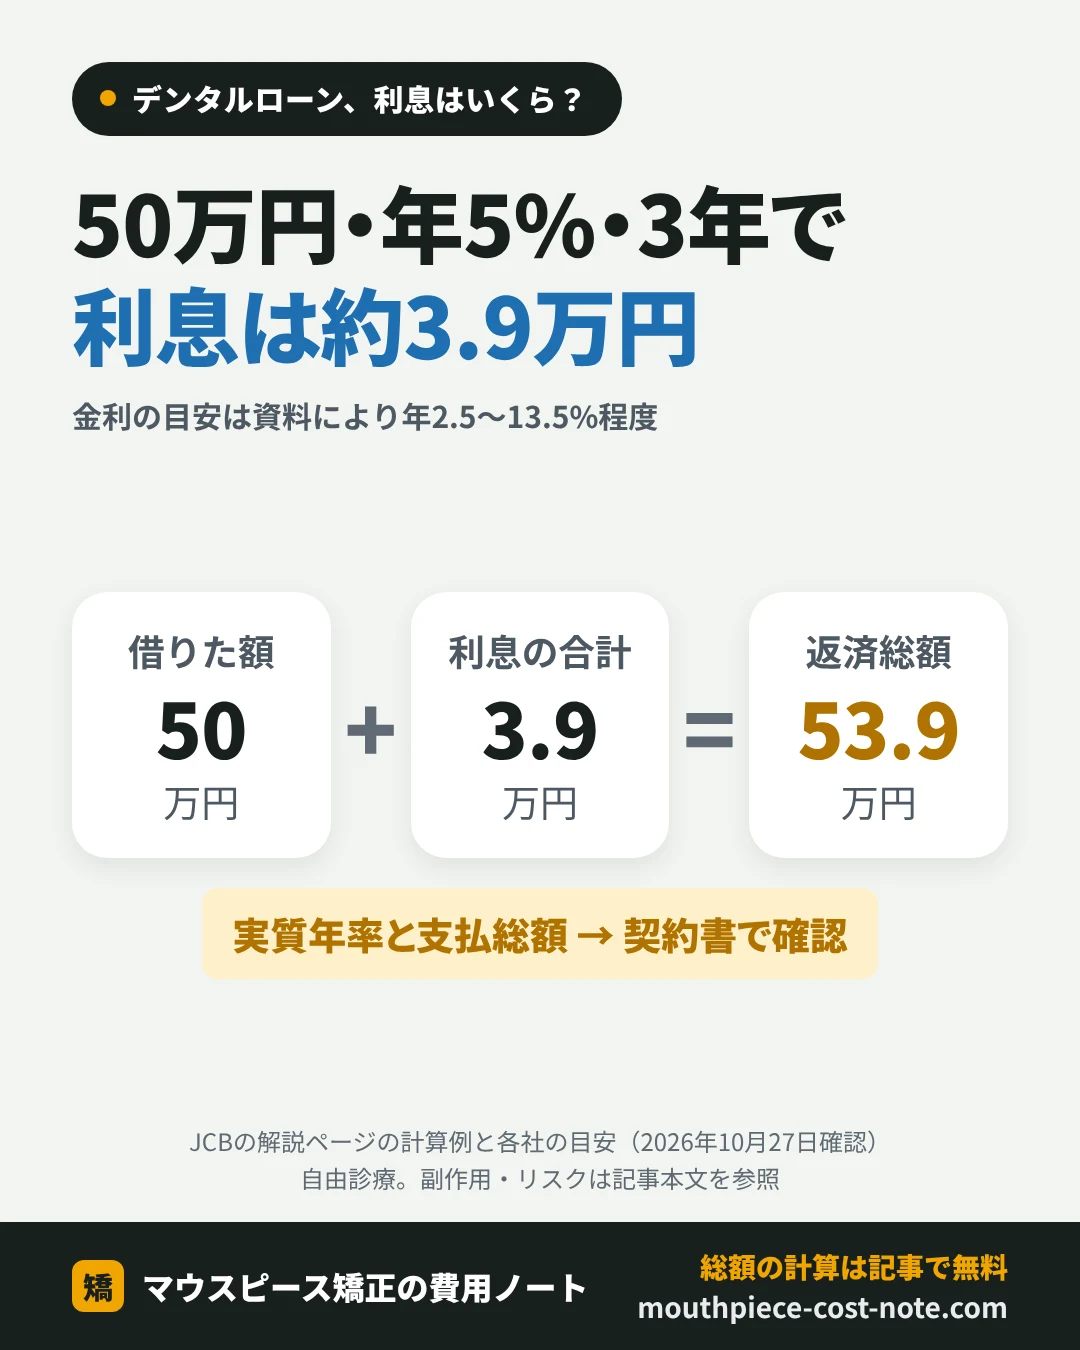
JCBのページでは、50万円を年5.00%・3年で借りた場合、月々14,985円、利息の合計39,460円、返済総額539,460円という例が示されています。月額と回数から総額を出す方法は「「月々○円」の総額はいくら?」で説明しています。
審査で見られること
- 支払える見込み:割賦販売法により、クレジット会社(信販会社・カード会社)は、利用者の「支払可能見込額」を調べることが義務づけられています(経済産業省)。
- 信用情報:その調査では、国が指定した信用情報機関の情報(ほかのクレジットの支払い状況など)を使うことが義務づけられています(経済産業省)。過去の支払いの遅れは、審査に影響する可能性があります。
- 年齢・収入など:「18歳以上65歳未満」などの年齢や、安定した収入が条件になることが多いとされています。学生やアルバイトの人などは連帯保証人が必要になる場合があります(JCB・三菱UFJニコスの解説)。
- 時間:申し込みからお金が出るまで、数日から数週間かかることがあります。治療開始の日程と合わせて考えましょう。
申し込む前の確認手順
- 歯科医院に、使える支払い方法(デンタルローン・院内分割・カード)と、手数料がかからない回数があるかを聞きます。
- 総額の見積もりを出してもらい、ローンの対象になる費用と、あとから現金で払う費用(調整料・追加の処置など)を分けます。
- ローンの説明で、実質年率・回数・月額・支払総額を書き出します。
- 総額の計算ツールに入れて、払い方ごとの支払総額を比べます。
- 契約書・領収書は、医療費控除に使えるので保管します。
よくある質問
Q. 治療の途中で費用が増えたら、ローンで払えますか?
A. 契約後の追加の治療費はローンの対象外になることが多く、借り入れも原則1回限りとされています。追加の費用がどんなときに、いくらかかるかを契約前に確かめておきましょう。
Q. デンタルローンで払った分は医療費控除の対象ですか?
A. 国税庁は、信販会社が立替払いした金額は、その立替払いをした年(ローン契約が成立した時)の医療費控除の対象になるとしています。ローンの金利や手数料の部分は対象外です。矯正そのものが対象になるかは「歯列矯正は医療費控除の対象?」をご覧ください。