支払い
歯列矯正は医療費控除の対象? 対象になる場合・ならない場合
※この記事にはアフィリエイト広告(成果報酬型広告)を含む場合があります。確認日:2026年10月27日
この記事は一般的な情報で、診断や治療の判断、税務の個別の判断の代わりにはなりません。迷うときは税務署に相談してください。
結論
- 国税庁は、年齢や目的からみて歯列矯正が必要と認められる場合の費用は医療費控除の対象になるとしています。例として、発育段階の子どもの成長をさまたげないための不正咬合(かみ合わせの異常)の矯正が挙げられています。
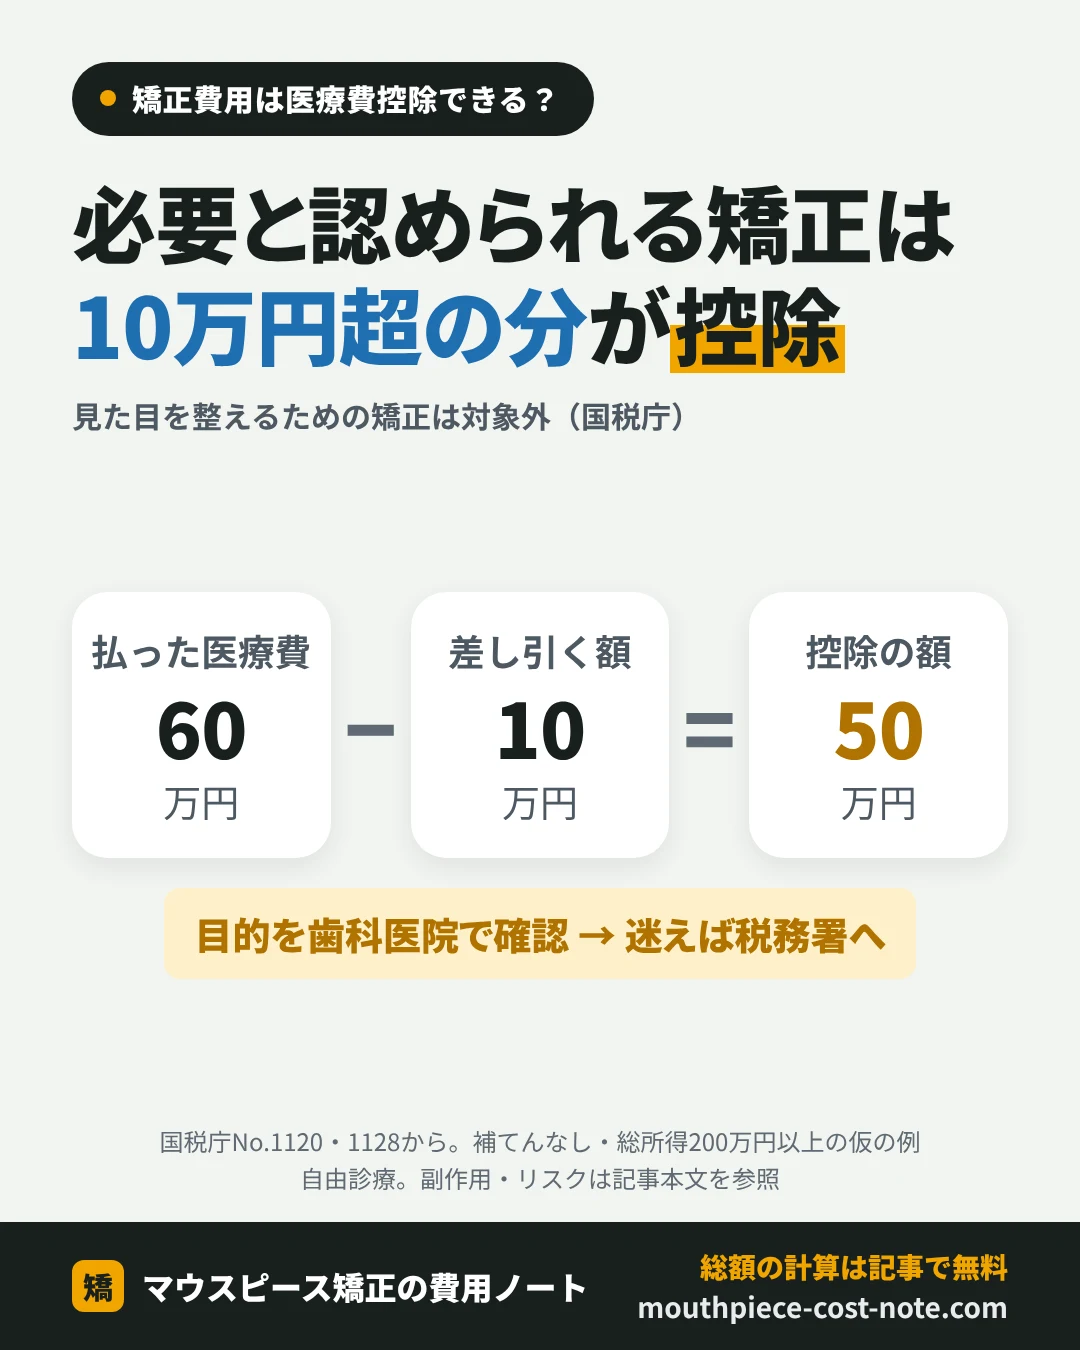
- 同じ歯列矯正でも、容ぼう(見た目)を美しくするための費用は対象になりません。
- デンタルローンで払った場合は、信販会社が立替払いをした年の対象になります。ローンの金利・手数料は対象外です。
国税庁の考え方
| 対象になる(国税庁の資料より) | 対象にならない(国税庁の資料より) |
|---|---|
| 年齢や矯正の目的などからみて、歯列矯正が必要と認められる場合の費用 | 容ぼうを美化するための歯列矯正の費用 |
| 歯科医院へ通うための通院費(小さな子の付き添いが必要なときは、付き添う人の交通費も含む) | 自家用車で通うときのガソリン代や駐車場代 |
| デンタルローンで信販会社が立替払いした治療費 | ローンの金利や手数料に当たる部分 |
国税庁の資料は、ワイヤーかマウスピースかといった矯正の方法ではなく、受ける人の年齢や目的から必要と認められるかで説明しています。治療の目的は歯科医師の診断によるので、自分の矯正がどちらに当たるかは、歯科医院で治療の目的を確認し、迷うときは税務署に相談しましょう。なお、健康保険が使える矯正については「歯列矯正が保険適用になるケース」で説明しています。
子どもの矯正と大人の矯正
- 子ども:国税庁は「発育段階にある子供の成長を阻害しないようにするために行う不正咬合の歯列矯正」を、対象になる例として挙げています。親が払った場合でも、生計を一にする(同じ家計で暮らす)家族の医療費は、払った人の医療費控除に含められます。
- 大人:国税庁の資料では、年齢と矯正の目的などをあわせてみて、必要と認められるかで判断するとされています。見た目を整えることが目的なら対象になりません。
控除される金額の計算
医療費控除の額は、次の式で計算します(上限200万円)。
| 計算の順番 | 内容 |
|---|---|
| 1. 払った医療費 | その年の1月1日〜12月31日に実際に払った医療費の合計(家族の分も含む) |
| 2. 補てん額を引く | 保険金などで戻ってくる金額を引く |
| 3. 10万円を引く | 総所得金額等が200万円未満の人は、10万円の代わりに総所得金額等の5%を引く |
例:対象になる矯正費用を年内に60万円払い、補てんがなく、総所得金額等が200万円以上なら、60万円−10万円=50万円が医療費控除の額です。実際に戻る税金は、この額そのものではなく、所得や税率によって変わります。
ローン・分割・年をまたぐときの扱いと手続き
- デンタルローン:信販会社が立替払いをした年(ローン契約が成立した時)の医療費になります。歯科医院の領収書がないときは、ローン契約書や信販会社の領収書を保存します。
- 治療が年をまたぐ:それぞれの年に払った金額が、その年の医療費控除の対象です。まだ払っていない分は、実際に払った年の対象になります。
- 手続き:確定申告書に記入し、領収書をもとに作った「医療費控除の明細書」を添えて税務署に出します。領収書は、確定申告の期限などから5年間、見せるよう求められることがあるので保管します。
分割の手数料がいくらになるかは「「月々○円」の総額はいくら?」、ローンの仕組みは「デンタルローンの金利と審査」をご覧ください。
よくある質問
Q. マウスピース矯正も医療費控除の対象になりますか?
A. 国税庁の資料は、矯正の方法ではなく、年齢や目的からみて必要と認められるかで説明しています。見た目を美しくするための矯正なら、方法にかかわらず対象になりません。
Q. 子どもの矯正費用を親が払った場合は?
A. 生計を一にする家族のために払った医療費は、払った人の医療費控除に含められます。子どもの成長のための不正咬合の矯正は、国税庁が対象の例として挙げています。
Q. 検査料や調整料も含められますか?
A. 国税庁は、歯科医師による診療や治療の対価を医療費控除の対象としています。対象になる矯正であれば、その治療のための費用を領収書とともにまとめておきましょう。個別の費用が当たるかは税務署で確認できます。